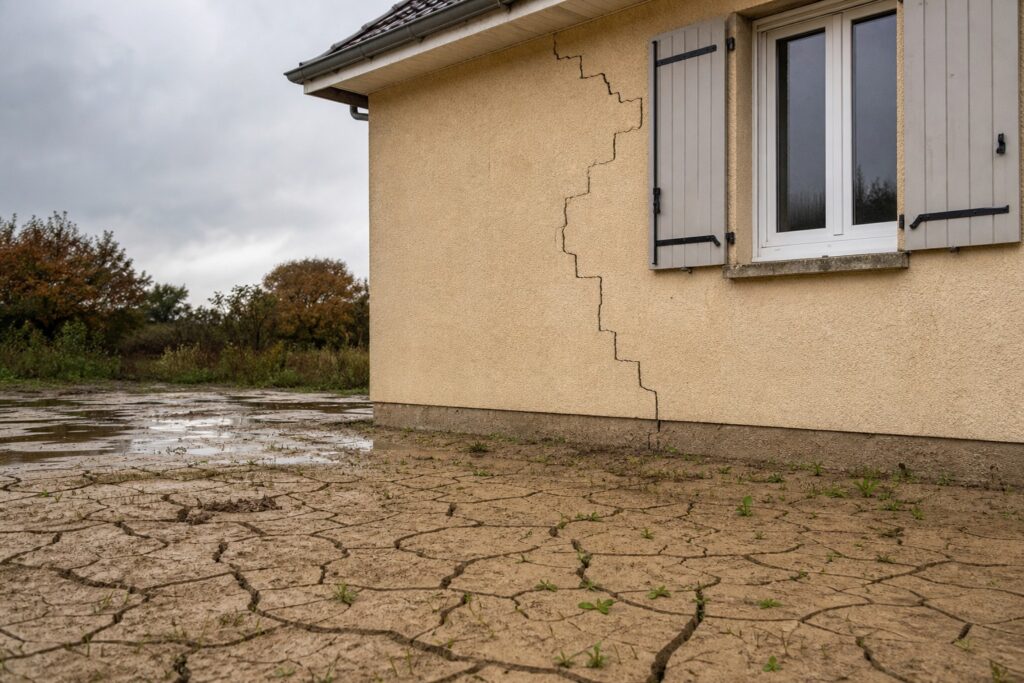
La sécheresse de 2026 fait partie des plus sévères enregistrées en France. Ses conséquences les plus durables ne se lisent pas dans les relevés météorologiques, mais dans les murs des maisons construites sur des sols argileux. En se rétractant pendant les mois secs, puis en gonflant au retour des pluies, ces sols déplacent lentement les fondations et fissurent les façades. Ce phénomène, appelé retrait-gonflement des argiles, est devenu le premier poste de dépenses du régime d’indemnisation des catastrophes naturelles. Deux textes de 2026 en ont redessiné le cadre : une nouvelle carte d’exposition, applicable depuis le 1er juillet, et un élargissement des critères du fonds public de prévention, en vigueur depuis le 1er mai.
Le contraste entre les deux dispositifs résume la difficulté. La carte d’exposition couvre désormais 55 % du territoire hexagonal, contre 48 % auparavant. L’aide publique à la prévention, elle, reste une expérimentation limitée à onze départements, réservée aux maisons situées en zone d’exposition forte, et conçue pour prévenir les désordres, non pour les réparer. La réparation des dommages, elle, continue de passer par le régime des catastrophes naturelles, déclenché commune par commune.
Une carte élargie à 55 % du territoire
Un arrêté du 9 janvier 2026 a remplacé la carte d’exposition au retrait-gonflement des argiles établie en 2020. Le nouveau zonage, réalisé à la demande de l’État par le Bureau de recherches géologiques et minières et la Mission risques naturels, tient compte de la sinistralité des dernières années. Il est applicable aux promesses de vente et aux actes authentiques portant sur des terrains non bâtis constructibles, ainsi qu’aux contrats de construction de maison individuelle, conclus à compter du 1er juillet 2026.
Les zones classées en exposition moyenne ou forte, celles où s’appliquent les obligations d’information et les prescriptions de construction issues de la loi Elan, représentent désormais 55 % du territoire hexagonal, contre 48 % avec la carte précédente. Toutes les régions métropolitaines sont concernées, à l’exception de la Bretagne et de la Normandie.
Douze millions de maisons, dont quatre millions en exposition forte
Le ministère de la Transition écologique chiffre à 12,1 millions le nombre de maisons individuelles existantes situées en zone d’exposition moyenne ou forte, soit 61,5 % des maisons individuelles du pays, dont 4 millions en zone d’exposition forte. Le portail public Géorisques retient de son côté « plus de 12 millions de maisons individuelles » exposées à un risque moyen ou fort.
La sinistralité suit la même pente. Selon le Bureau de recherches géologiques et minières et la Mission risques naturels, environ 240 000 sinistres liés au retrait-gonflement ont été déclarés entre 2018 et 2022, soit 58 % de tous les sinistres de ce type enregistrés depuis 1989. Pour la seule sécheresse de 2022, le coût des dommages assurés est estimé entre 3 et 3,5 milliards d’euros, un record depuis la création du régime d’indemnisation des catastrophes naturelles en 1982.
Ce que le fonds de prévention finance, et ce qu’il ne finance pas
Un décret et un arrêté du 6 septembre 2025 ont créé, à titre expérimental, un fonds de prévention destiné aux propriétaires occupants de maisons individuelles situées dans onze départements particulièrement exposés : Allier, Alpes-de-Haute-Provence, Dordogne, Gers, Indre, Lot-et-Garonne, Meurthe-et-Moselle, Nord, Puy-de-Dôme, Tarn et Tarn-et-Garonne. La maison doit être la résidence principale du propriétaire, ne pas être mitoyenne, avoir été achevée depuis plus de quinze ans, se situer en zone d’exposition forte et respecter des plafonds de ressources.
L’aide couvre 50 % à 90 % des dépenses selon les revenus et la nature des travaux, dans la limite de plafonds. Les travaux éligibles relèvent de la gestion des réseaux d’eau enterrés, de la gestion de la végétation et de l’imperméabilisation des sols autour de l’habitation. Le fonds ne finance en revanche ni la réparation des dommages, ni les maisons déjà fortement sinistrées : il vise à intervenir avant l’aggravation, et reste limité aux onze départements pilotes et aux zones d’exposition forte.
Des critères élargis au printemps, sans changement de périmètre
Un arrêté du 23 avril 2026, entré en vigueur le 1er mai, a assoupli les conditions d’accès sans modifier la liste des onze départements. La maison peut désormais compter jusqu’à trois niveaux, sous-sol et combles compris, contre deux auparavant. En phase d’étude, l’aide au diagnostic de vulnérabilité est accessible même si des fissures sont déjà apparues. En phase de travaux, la largeur maximale des fissures ouvrant droit à l’aide passe de 1 à 5 millimètres. Le plafond des dépenses éligibles pour la phase d’étude est porté à 3 000 euros hors taxes avec accompagnement administratif et 2 000 euros hors taxes sans.
Ces assouplissements élargissent la population éligible à l’intérieur d’un périmètre inchangé. Ils ne modifient ni la liste des départements, ni la condition d’exposition forte, ni la règle qui exclut la réparation.
La réparation reste du ressort du régime des catastrophes naturelles
Pour les maisons hors du dispositif expérimental, l’indemnisation des fissures passe par la garantie catastrophes naturelles, incluse par la loi dans tous les contrats d’assurance de biens et financée par une surprime mutualisée. Cette garantie ne se déclenche pas automatiquement. Il faut qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle dans la commune, pour une période et un type de dommages déterminés. Sans arrêté couvrant la commune, l’assuré ne dispose d’aucun droit à indemnisation. Une fois l’arrêté publié au Journal officiel, le sinistré dispose de trente jours ouvrés pour déclarer son dommage à son assureur.
Le mécanisme a été resserré par la réforme entrée en application le 1er janvier 2024 : pour les mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols, la garantie suppose désormais une « succession anormale d’événements de sécheresse d’ampleur significative », et non un épisode sec isolé. La reconnaissance reste donc un arbitrage administratif, commune par commune, instruit sur dossier.
Une facture qui monte, une surprime déjà relevée
Dans une estimation publiée le 23 juin 2026, la Caisse centrale de réassurance, réassureur public du régime, évalue entre 770 millions et 1 milliard d’euros le coût des dommages assurés liés à la sécheresse pour l’année 2025, soit près de la moitié du total des dégâts assurés de l’ensemble des catastrophes naturelles. Sur les dix dernières années, la sécheresse représente 53,1 % de la sinistralité du régime, contre 41,2 % depuis 1983. Le coût moyen d’un sinistre sur une maison individuelle est estimé à environ 16 500 euros par le Commissariat général au développement durable.
Le financement repose sur une surprime obligatoire, prélevée sur les contrats d’assurance de biens : elle a été portée de 12 % à 20 % au 1er janvier 2025. Une étude du World Inequality Lab publiée en mars 2026 souligne que 80 % des logements exposés au retrait-gonflement sont occupés par leurs propriétaires, avec une concentration marquée dans les ménages de classe moyenne, et que cette surprime, assise sur une cotisation, pèse proportionnellement plus lourd sur les revenus modestes que sur les revenus élevés.
Des règles de construction renforcées, des fissures qui apparaissent quand même
La loi Elan de 2018 et ses arrêtés d’application de juillet 2020 ont imposé une étude géotechnique préalable à la charge du vendeur d’un terrain constructible situé en zone d’exposition moyenne ou forte, une étude de conception à la charge du maître d’ouvrage, et des techniques particulières de construction. Parmi elles, des fondations renforcées en béton armé d’au moins 1,20 mètre de profondeur en zone d’exposition forte et 0,80 mètre en zone moyenne, sauf sol dur non argileux rencontré avant.
Ces règles n’ont pas supprimé le risque pour les constructions récentes. Dans un article publié ce dimanche, Les Échos relèvent que des maisons neuves sont elles aussi fissurées, que le nombre exact de cas n’est pas établi par les assureurs et que les experts restent divisés sur les causes. Le réchauffement climatique augmente en revanche le risque pour toutes les constructions, anciennes comme récentes.
Ce que ces chiffres ne disent pas
Trois précautions limitent la portée de ces données. Une carte d’exposition n’est pas une prévision de sinistre : les 12,1 millions de maisons recensées sont des bâtiments situés dans une zone, pas des maisons fissurées. Les coûts cités sont des dommages assurés au titre du régime des catastrophes naturelles, et non le coût économique total pour les ménages, qui peut inclure des réparations non indemnisées, des décotes immobilières et des frais de relogement. Enfin, l’élargissement de la carte ne crée pas de droit à indemnisation : il élargit le champ des obligations d’information et de construction, tandis que le droit à réparation continue de dépendre d’un arrêté de reconnaissance.
Le nombre de ménages effectivement aidés par le fonds de prévention, et le montant engagé, ne figurent pas dans les sources publiques consultées à l’heure de la rédaction. Ce point manque pour juger de l’effet réel du dispositif depuis son lancement.
À retenir
- La nouvelle carte d’exposition au retrait-gonflement des argiles, issue de l’arrêté du 9 janvier 2026, est applicable depuis le 1er juillet 2026 : 55 % du territoire hexagonal sont en exposition moyenne ou forte, contre 48 % auparavant.
- 12,1 millions de maisons individuelles existantes sont situées en zone d’exposition moyenne ou forte, dont 4 millions en zone forte ; 240 000 sinistres liés à ce phénomène ont été déclarés entre 2018 et 2022, soit 58 % du total depuis 1989.
- Le fonds de prévention argile, créé par un décret et un arrêté du 6 septembre 2025, reste une expérimentation dans onze départements, réservée aux zones d’exposition forte et à la prévention : il ne finance pas la réparation des dommages.
- Un arrêté du 23 avril 2026, en vigueur depuis le 1er mai, a élargi les critères à l’intérieur de ce périmètre : trois niveaux au lieu de deux, diagnostic ouvert aux maisons déjà fissurées, fissures jusqu’à 5 millimètres en phase travaux.
- La réparation dépend du régime des catastrophes naturelles et d’une reconnaissance commune par commune ; l’estimation de la Caisse centrale de réassurance pour 2025 s’établit entre 770 millions et 1 milliard d’euros, pour une surprime portée de 12 % à 20 % au 1er janvier 2025.
Question aux lecteurs
Le désaccord porte moins sur le constat que sur la répartition de l’effort : étendre la prévention publique, laisser la réparation à l’assurance et aux propriétaires, ou réformer d’abord les conditions de reconnaissance et d’expertise. Ce sondage n’a aucune valeur représentative et ne prétend pas mesurer l’opinion des Français.
Pour aller plus loin
- Géorisques, fiche « Retrait-gonflement des argiles » : définition du phénomène, chiffres de référence et carte consultable adresse par adresse.
- Ministère de la Transition écologique, 9 juin 2026 : élargissement des critères du fonds, 12,1 millions de maisons concernées et 4 millions en exposition forte.
- Service-Public.fr, « Fissures liées à la sécheresse : de nouvelles aides », mis à jour le 8 juillet 2026 : conditions d’éligibilité, arrêté du 23 avril 2026 et nouveau zonage.
- BRGM, mise à jour de la carte nationale d’exposition : passage de 48 % à 55 % du territoire et sinistralité 2018-2022.
- Banque des Territoires, 25 juin 2026 : estimation de la Caisse centrale de réassurance pour la sécheresse de 2025 et évolution du régime.
- Alternatives économiques, 27 mars 2026 : étude du World Inequality Lab sur la répartition de l’exposition et du financement du régime.
- Les Échos, 27 septembre 2026 : maisons récentes, étude géotechnique obligatoire et profondeur des fondations.


Un commentaire