La France ne dépense pas trop parce qu’elle compterait trop de fonctionnaires : elle dépense trop parce qu’elle a empilé des dispositifs, des opérateurs et des dérogations que plus personne ne pilote ensemble. À ce degré de complexité, rapiécer coûte plus cher que reforger.
Cette thèse n’est pas une intuition. Elle se vérifie sur des comptes publics, sur des effectifs et sur un catalogue. Je la confronte ici à l’objection la plus sérieuse qu’on puisse lui opposer, à savoir que le régalien et les agents publics ne sont pas responsables de ce que je décris.
Le constat comptable est plus têtu que les discours
La dépense publique française a représenté 57,2 % du PIB en 2024, l’un des niveaux les plus élevés de la zone euro, juste derrière la Finlande (Banque de France, Bulletin n° 259, article 4, 25 juillet 2025). La même année, le déficit public atteignait 5,8 % du PIB et la dette publique 113,0 % du PIB (Insee, Informations rapides n° 81, 27 mars 2025).
En 2025, la photographie se détend un peu, sans changer de nature : le déficit revient à 5,1 % du PIB, la dette à 115,7 % du PIB, les recettes accélèrent à +3,9 % et la dépense ralentit à +2,5 %, après +4,0 % en 2024. Le déficit de l’État seul atteint 128,1 milliards d’euros, celui des administrations centrales 130,3 milliards (Insee Première n° 2106, mai 2026).
Trois lectures s’imposent, qu’il faut distinguer soigneusement.
Un fait. La dépense publique ne baisse pas ; elle croît moins vite. Ralentir la croissance d’un stock de dépense ne réduit pas ce stock. Certaines projections retiennent même une dette à 121,7 % du PIB en 2027, mais il s’agit là d’une trajectoire projetée, pas d’un résultat acquis.
Un mécanisme. La dette publique ne se rembourse pas : elle se refinance. Une part de l’emprunt annuel ne finance donc aucune dépense nouvelle, elle remplace des titres arrivés à échéance. Cette part ne produit ni école, ni gendarme, ni route. C’est une contrainte mécanique, pas une opinion.
Une opinion, la mienne. Un pays qui finance un niveau de dépense de cet ordre avec un déficit permanent ne décide plus de son avenir : il négocie chaque année ce qu’il garde, sous contrainte de taux. Ce n’est pas la même chose que de choisir ce qu’on veut faire.
Le régalien et les agents publics ne sont pas le coupable
Ici se trouve l’objection que je prends le plus au sérieux, parce qu’elle est vraie pour une part. Si l’État français était « obèse » par son nombre d’agents, alors ce nombre devrait croître plus vite que le reste. Or les comptes disent le contraire : au 31 décembre 2023, la fonction publique compte 5,80 millions d’agents, soit 63 100 de plus qu’un an plus tôt (+1,1 %), mais elle représente 20 % de l’emploi total en 2023, contre 22 % en 1989 (DGAFP, Rapport annuel sur l’état de la fonction publique, édition 2025). Le poids relatif recule. Le nombre d’agents n’est donc pas la variable explicative.
Que dit alors la décomposition de la dépense ? En 2024, la dépense publique augmente de 4,0 %, tirée par les retraites et la santé (Insee Première n° 2093, février 2026). Autrement dit, le moteur de la hausse n’est ni la défense, ni la justice, ni la police, ni la diplomatie. Une comparaison internationale confirme que la France se distingue d’abord par la part qu’elle consacre à la protection sociale, et non par un régalien hors norme. Je ne prétends pas que le régalien serait correctement doté : je dis que ce n’est pas lui qui fait grossir la dépense, et que le désigner comme coupable fait manquer la cible.
Cela dit, je dois faire preuve de la même exigence envers mon propre camp. Un État qui dépense plus n’est pas un État qui produit plus, mais un État qui dépense moins n’est pas non plus un État qui produit mieux. Un hôpital saturé, une justice à onze milliards d’euros ou un plan pénitentiaire réajusté en cours de route ne démontrent pas qu’un État serait devenu maigre : ils démontrent que la dépense décide souvent de sa trajectoire avant de décider de son résultat. C’est exactement le point suivant.
Trois mots sont ici confondus en permanence, et il faut les fixer. Efficacité : l’objectif affiché est-il atteint ? Efficience : à quel coût par rapport aux ressources engagées ? Impact propre : que serait-il advenu sans l’intervention, et l’écart est-il imputable à elle ? Aucune de ces trois questions n’est jamais posée à l’échelle de la dépense française, et c’est ce qui rend possible, année après année, de dépenser plus pour discuter uniquement du montant. Sur la dépense publique dédiée aux territoires, la Cour des comptes a conclu en 2026 qu’elle était « impossible à chiffrer précisément » (rapport annuel 2026, relaté par BDOR, avril 2026). Quand le volume dépensé échappe à la mesure, l’efficience échappe à la discussion. Le budget 2027, dont l’effort porte sur les fonctionnaires et les retraités (voir Budget 2027 : 54 milliards d’économies, l’effort porte sur les fonctionnaires et les retraités, 20 septembre 2026), illustre la facilité du prélèvement sur les agents face à la difficulté de supprimer des dispositifs.
Bercy gouverne parce que la complexité gouverne
Le diagnostic devient institutionnel. Dans les faits mesurables, la couche intermédiaire ne se réduit pas. Le jaune budgétaire « opérateurs de l’État » recense 438 entités en 2024 et 434 en 2025 : quatre opérateurs de moins, après quatre années de stabilité (Acteurs publics, 22 octobre 2024). Quatre. Une année de « simplification » se solde par un gain de quatre structures sur un stock qui reste supérieur à quatre cents.
La seconde difficulté est que ce stock n’est même pas mesurable. Le Conseil d’État a entrepris de définir une mesure de l’inflation normative parce que l’on ne sait pas quantifier le volume de normes en vigueur, un préalable que l’institution présente elle-même comme nécessaire à tout diagnostic (Conseil d’État, « Mesurer l’inflation normative », étude). On ne réforme pas ce qu’on ne compte pas.
Venons-en à ma thèse, et je la présente comme telle. Je tiens que le pouvoir économique réel s’est déplacé de ceux qui votent les lois vers ceux qui maîtrisent l’écosystème fiscal et réglementaire, c’est-à-dire principalement les administrations financières. Cette thèse n’est pas démontrée par un comptage ; elle s’appuie sur trois observations que je crois solides. D’abord, la modification d’un paramètre rend fréquemment un autre dispositif incohérent : chaque verrou est une décision opérationnelle, discrète, qui ferme une porte. Ensuite, l’asymétrie d’expertise est écrasante entre une administration qui connaît le système et un législateur qui vote sous contrainte de temps. Enfin, le bénéfice d’une simplification est diffus, tandis que son coût est concentré sur ceux qui perdent un avantage : la rationalité politique pousse donc au statu quo. Ce dispositif n’a pas été créé pour bloquer ; il bloque par construction, ce qui est plus difficile à renverser. J’ai déjà décrit la mécanique de cette capture, où la barrière protège celui qu’elle est censée discipliner (voir La capture réglementaire, le vrai sens de « lever les barrières à l’entrée », 22 septembre 2026).
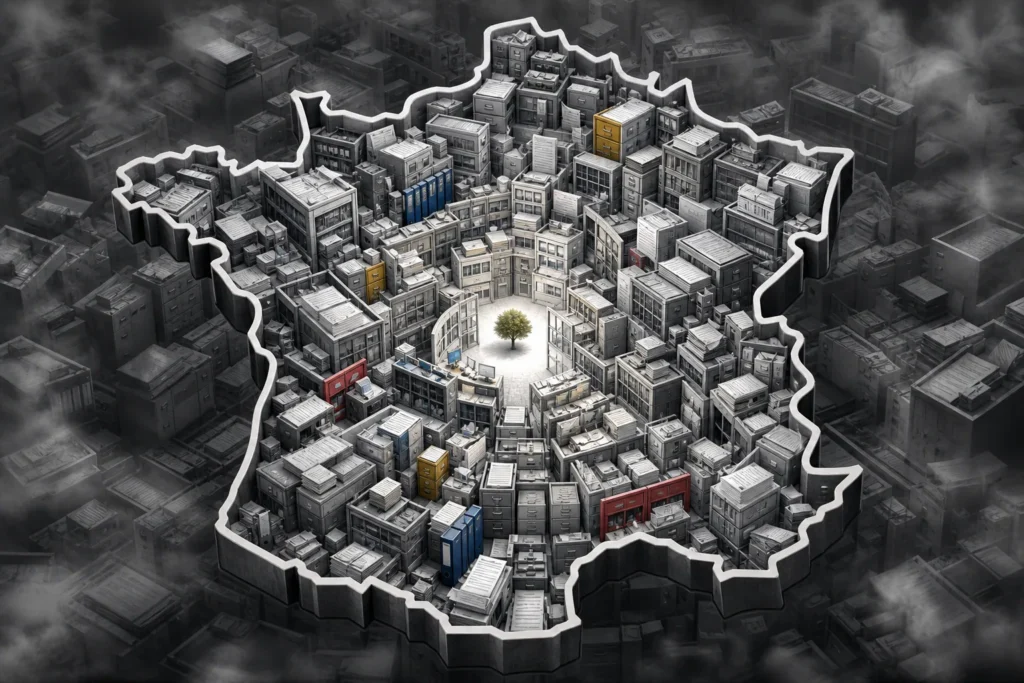
Je considère que l’État français n’est pas devenu obèse par ses agents, mais par ses dispositifs. Or on ne fait pas maigrir un dispositif en réduisant son budget : on lui retire des guichets, des dérogations et des opérateurs, ce qui suppose de nommer des perdants.
Le point de bascule est là. Un système refuse d’être réformé quand chaque correction locale propage une incohérence ailleurs. C’est en ce sens, et seulement en ce sens, que je le qualifie d’irréformable : non pas qu’aucune réforme soit possible, mais qu’aucune réforme partielle ne tienne.
L’entrepreneur coincé entre l’État et son salarié
Là où cette architecture produit ses effets les plus pervers, c’est dans la relation de travail. Le mécanisme, que je pose ici comme une hypothèse à forte plausibilité et non comme un résultat établi, est le suivant. Un État qui distribue des transferts conditionnés aux revenus s’interpose dans la négociation salariale : une hausse de salaire au bas de l’échelle peut être absorbée par la perte d’aides, de sorte que l’employeur qui veut payer mieux son salarié n’y parvient pas, non pas parce qu’il en est empêché juridiquement, mais parce que son salarié n’y a pas intérêt net. La prime d’activité en donne l’illustration concrète : revalorisée de 50 euros en avril 2026, elle « pourrait être gelée » en 2027 (voir Prime d’activité : revalorisée de 50 euros en avril, elle « pourrait être gelée » en 2027, 24 septembre 2026).
Si ce mécanisme est réel, la conséquence est politique et non comptable : une part de la rémunération du travail est décidée par l’administration qui fixe les barèmes, et non par l’entreprise qui verse le salaire. L’État ne paie pas : il arbitre. C’est ce que j’appelle le système des vases communicants, et je le qualifie pour ma part de malsain, parce qu’il retire à l’employeur un levier de fidélisation et au salarié un droit de négocier sa valeur.
Limite assumée. Je n’ai pas trouvé d’évaluation publique qui chiffre le taux de prélèvement effectif supporté par un salarié modeste lorsqu’il franchit le seuil de sortie des aides. Je ne peux donc pas mesurer l’ampleur du phénomène, seulement en décrire la logique. Tant que cette mesure n’existe pas, la prudence commande de ne pas l’invoquer comme une preuve. J’ajoute que ce n’est pas une raison pour ne pas la produire.
Reforger plutôt que rapiécer
Ma proposition ne consiste pas à couper davantage dans une architecture que je juge incohérente. Elle consiste à la remplacer par des règles simples et stables : un nombre restreint de taux, une durée et une assiette qui ne changent pas chaque année, une règle du type « une norme ajoutée suppose une norme retirée », des clauses de caducité systématiques et une codification qui rende le droit lisible par celui qui le subit. Il s’agit d’une position, pas d’un résultat : je ne peux pas démontrer qu’une telle architecture serait plus efficace, faute d’évaluation disponible. Je peux seulement constater que l’actuelle ne se prouve pas davantage, et qu’elle a au moins contre elle l’illisibilité.
L’objection sérieuse est celle-ci : la simplification elle-même fabrique de l’instabilité, et le droit le plus instable est souvent le plus injuste. C’est l’argument constant des juristes, et il n’est pas méprisable. Il signifie qu’on ne peut pas opposer mécaniquement simplification et qualité du droit : la difficulté n’est pas de simplifier, mais de simplifier une fois et de ne plus y revenir, ce qui suppose une autorité politique capable de tenir un cap au-delà d’un mandat. On touche ici à la limite de mon raisonnement.
Car le levier existe-t-il ? Je ne le vois pas dans le jeu politique actuel. Un système ne se refonde pas de l’intérieur quand aucun acteur n’a intérêt à en porter le coût à court terme, et je ne dispose d’aucune démonstration empirique qu’un tel acteur ne puisse émerger. Je maintiens donc ceci, sans le transformer en preuve : tant que le stock de normes, d’opérateurs et d’aides ne recule pas en volume, chaque économie annoncée se reconstituera ailleurs. C’est une prédiction falsifiable, pas une certitude.
Ce que je sais, en revanche, c’est que le rapiéçage reconduit le même résultat, année après année, et que le pays qui vit de la réforme annoncée finit par ne plus rien réformer du tout.
Pour aller plus loin
Sur la trajectoire budgétaire, le coût du stock de dette et l’écart de taux avec l’Allemagne, voir Dette : 121,7 % du PIB en 2027, la France paie de plus en plus cher sa trajectoire budgétaire (20 septembre 2026).
Sources
- Où la France dépense-t-elle davantage que ses voisins de la zone euro ? (Banque de France, Bulletin n° 259, article 4, 25 juillet 2025).
- En 2024, le déficit public s’élève à 5,8 % du PIB, la dette publique à 113,0 % du PIB (Insee, Informations rapides n° 81, 27 mars 2025).
- Le compte des administrations publiques en 2025 (Insee Première n° 2106, mai 2026).
- Use of public funds: government expenditure by function in 2024 (Insee Première n° 2093, février 2026, version anglaise).
- Rapport annuel sur l’état de la fonction publique, édition 2025 (DGAFP, portail de la fonction publique, 2025).
- Mesurer l’inflation normative (Conseil d’État, étude, sans date de publication indiquée).
- Le nombre des opérateurs de l’État sera en légère baisse en 2025 (Acteurs publics, 22 octobre 2024, d’après le jaune budgétaire « opérateurs de l’État »).
- Rapport annuel de la Cour des comptes 2026 : 316 milliards dépensés pour les territoires, sans bilan réel (presse spécialisée, avril 2026, à propos du rapport annuel de la Cour des comptes du 25 mars 2026).