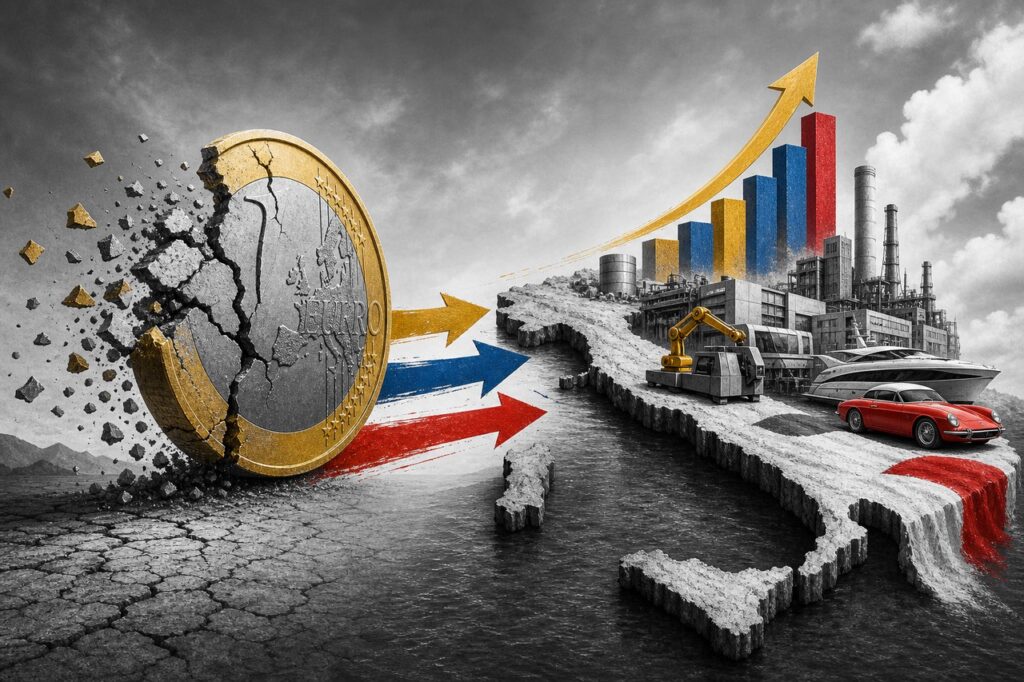
Depuis quelques années, une narration s’est installée : l’Italie serait en train de se redresser grâce à une ligne politique nouvelle. Cette lecture personnalise un phénomène qui relève d’abord d’un déplacement plus profond : le régime monétaire de la zone euro a changé, et ce changement modifie mécaniquement le rapport de force entre économies du Nord et du Sud.
Dévaluation réelle de l’euro : pourquoi la reprise italienne n’est pas un miracle politique, mais un effet monétaire structurel
Depuis quelques années, une narration s’est installée : l’Italie serait en train de se « redresser » grâce à une ligne politique nouvelle, et certains en tirent la conclusion qu’une personnalité ou un camp idéologique aurait trouvé la formule magique. Cette lecture personnalise un phénomène qui relève, d’abord, d’un déplacement plus profond : le régime monétaire de la zone euro a changé, et ce changement modifie mécaniquement le rapport de force entre économies du Nord et économies du Sud.
L’objectif de cet article est simple : remettre la causalité à l’endroit. Non pour nier le rôle des gouvernements, mais pour montrer que la dynamique récente s’explique surtout par un fait massif et trop peu assumé : la dévaluation réelle de l’euro, qui a partiellement restitué au Sud ce qu’il n’avait plus le droit d’obtenir par la dévaluation nationale.
Une monnaie commune n’est jamais neutre : elle avantage un modèle et pénalise l’autre
Une monnaie commune appliquée à des économies hétérogènes n’agit pas comme un simple outil technique. Elle devient un arbitre silencieux. Car le niveau « optimal » d’une monnaie n’est pas identique pour une économie exportatrice haut de gamme et pour une économie plus sensible à la compétitivité-prix.
Schématiquement :
- Le Nord (Allemagne, Pays-Bas, Autriche…) bénéficie d’une monnaie stable, relativement forte, et d’une inflation contenue : cela favorise l’industrie capitalistique, l’épargne, la confiance, et la projection exportatrice de long terme.
- Le Sud (Italie, Espagne, Portugal, Grèce…) souffre d’une monnaie trop forte : la compétitivité-prix s’érode, les ajustements se font par la compression interne (salaires, dépenses, chômage), et la désindustrialisation devient plus probable.
Autrement dit : quand l’euro est « dur », le Nord respire et le Sud encaisse. Quand il est plus « souple », la balance s’inverse.

Le quantitative easing : une dévaluation sans sortie, une dévaluation sans l’avouer
Depuis 2020, la Banque centrale européenne a profondément modifié le cadre : rachats d’actifs, soutien au financement public, liquidités abondantes, et tolérance prolongée d’une inflation supérieure aux standards historiques.
La conséquence essentielle est souvent mal formulée. Ce n’est pas seulement « de l’argent injecté ». C’est un fait monétaire central :
Quand la masse monétaire augmente et que les prix montent, la valeur réelle de la monnaie baisse.
C’est cela, une dévaluation réelle : même si le taux de change nominal ne s’effondre pas, la monnaie perd de sa valeur en termes de pouvoir d’achat, et les dettes publiques se trouvent mécaniquement allégées en valeur réelle.
« 1 714 milliards d’euros d’actifs détenus par l’Eurosystème au 31 décembre 2022 au titre du PEPP. »
Banque de France, programmes d’achats d’actifs
En pratique, la zone euro a donc obtenu ce que certains pays auraient cherché par une dévaluation nationale : une respiration de compétitivité ; mais distribuée différemment selon les structures productives.
Pourquoi un euro plus faible aide structurellement le Sud
Les économies du Sud combinent souvent :
- une base industrielle intermédiaire (PME, sous-traitance, production sensible aux coûts),
- des secteurs exportateurs où le prix compte davantage,
- un poids élevé du tourisme,
- une capacité à réactiver rapidement des chaînes de valeur locales si le différentiel de compétitivité se réduit.
Dans ce contexte, un euro moins « dur » produit plusieurs effets cumulés :
- exportations plus compétitives (ou marges reconstituées),
- tourisme plus attractif,
- substitution partielle des importations par de la production locale,
- amélioration relative des comptes externes.
Ce n’est pas une magie politique. C’est un levier macroéconomique classique : la compétitivité-prix retrouve de l’oxygène.
Pourquoi cela fragilise mécaniquement le Nord, et pourquoi une Allemagne faible est un risque
Le point inverse est tout aussi important : l’Allemagne n’est pas seulement « un pays du Nord ». Elle est une colonne vertébrale industrielle de l’ensemble européen. Or son modèle est très sensible à :
- la stabilité monétaire,
- le coût des intrants importés,
- la cohérence énergétique,
- la capacité à projeter une industrie lourde dans un monde globalisé.
Un euro plus faible peut renchérir certaines importations stratégiques (notamment énergétiques), créer de l’inflation industrielle, et réduire la « prime de stabilité » qui a longtemps servi le modèle allemand. De plus, si la monnaie s’assouplit alors que la structure productive allemande est en transition (énergie, chaînes de valeur, concurrence asiatique), le choc est plus dur.
Et il y a une conséquence politique majeure : une Allemagne durablement faible fragilise l’Europe, parce qu’elle provoque soit l’instabilité interne, soit la radicalisation des intérêts, soit une crise de leadership économique et budgétaire. n’oublions pas l’origine du petit moustachu !
L’erreur des lectures personnalisées : confondre la conjoncture monétaire et le génie politique
Que l’Italie réduise son déficit, stabilise certaines trajectoires, ou améliore sa performance récente est un fait observable. Mais attribuer ce fait à une seule cause politique est une faute d’analyse.
Les grandes variables explicatives sur la période sont largement exogènes :
- le changement de régime monétaire,
- l’inflation et ses effets de dévalorisation réelle,
- les dispositifs européens d’investissement et de soutien,
- et, dans le cas allemand, des contraintes spécifiques (énergie, industrie, compétition mondiale).
Ce qui est en jeu ici, ce n’est pas de « nier la politique ». C’est de refuser une confusion : la politique nationale agit à la marge d’une contrainte monétaire centrale.
Le nœud dur : une union monétaire sans convergence structurelle produit des gagnants et des perdants alternés
Le problème de fond n’est pas italien. Il est architectural.
Une monnaie unique suppose, au minimum :
- des structures productives relativement convergentes,
- des cycles économiques synchronisés,
- une capacité budgétaire commune (ou une solidarité explicite),
- une homogénéité suffisante des préférences collectives (inflation, dette, emploi, épargne).
Or la zone euro a été construite à l’envers : on a mis en commun la monnaie avant d’avoir aligné les écosystèmes économiques. Résultat : chaque choc, chaque inflexion monétaire, réalloue silencieusement les avantages.
Hier : euro dur, avantage au Nord, ajustement douloureux au Sud.
Aujourd’hui : euro plus souple, respiration au Sud, fragilisation du Nord.
Ce ne sont pas des victoires idéologiques. Ce sont des arbitrages structurels.
La reprise du Sud est une respiration monétaire, pas une résolution du problème
La thèse centrale est nette :
La dynamique récente qui semble favoriser l’Italie et certains pays du Sud provient largement d’une dévaluation réelle de l’euro, conséquence du changement de régime monétaire (QE + inflation), et non d’un miracle politique isolé.
Cette respiration peut relancer certains secteurs, retendre des chaînes productives, et améliorer des trajectoires budgétaires. Mais elle ne résout pas la faille originelle : une monnaie commune appliquée à des économies structurellement divergentes.
Et c’est là que l’avenir se joue : si la monnaie se durcit à nouveau, le Sud replongera ; si elle reste souple, le Nord contestera. Dans les deux cas, sans convergence réelle, l’union monétaire demeure un équilibre non-viable et politiquement inflammable.
À retenir
- La reprise italienne s’explique par la dévaluation réelle de l’euro, pas par un miracle politique.
- Le QE et l’inflation allègent mécaniquement les dettes en valeur réelle.
- Une monnaie unique appliquée à des économies divergentes réalloue silencieusement les avantages.
- Sans convergence structurelle, l’union monétaire reste un équilibre non viable.